E-Rechnung: Was ab Januar 2027 auf Ihren Betrieb zukommt
Empfangen müssen Betriebe E-Rechnungen längst. Ab 2027 wird auch der Versand Pflicht – für die meisten Handwerksbetriebe. Was jetzt zu tun ist.
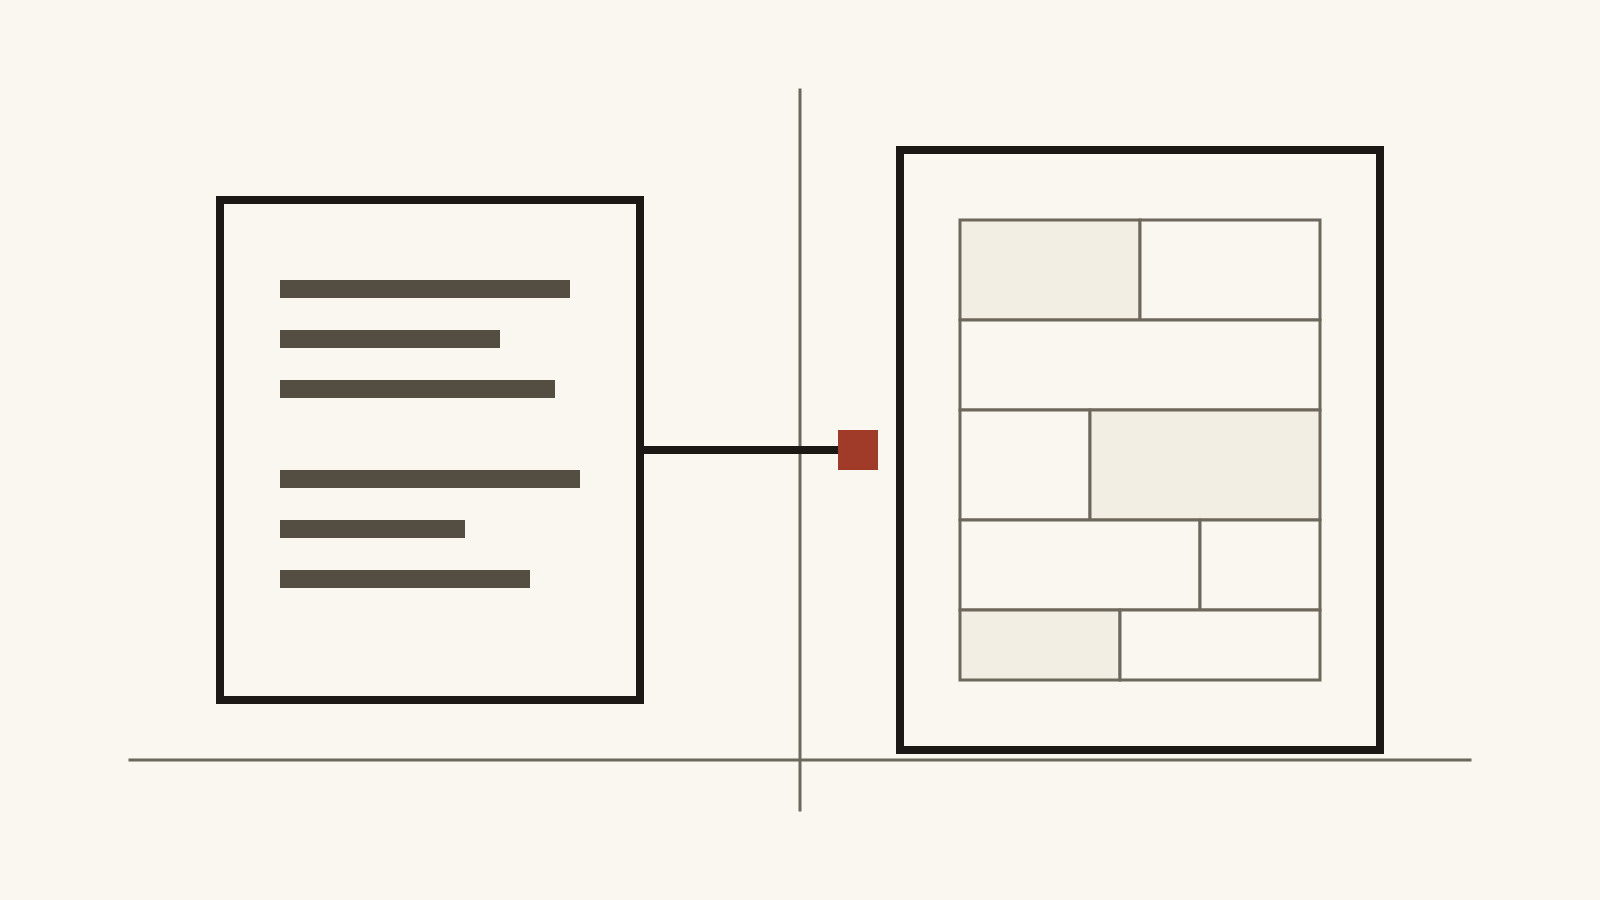
Die E-Rechnung ist kein Zukunftsthema mehr. Seit dem 1. Januar 2025 muss jeder inländische Betrieb in der Lage sein, elektronische Rechnungen im strukturierten Format zu empfangen. Das war die leise Stufe – ein E-Mail-Postfach hat dafür formal genügt.
Die laute Stufe kommt jetzt. Ab dem 1. Januar 2027 endet für einen großen Teil der Betriebe die Übergangsregelung beim Versand.
Was eine E-Rechnung ist – und was nicht
Der häufigste Irrtum in der Praxis: Ein PDF, das per E-Mail rausgeht, ist keine E-Rechnung. Es ist eine digitale Kopie einer Papierrechnung.
Eine E-Rechnung im Sinne des Umsatzsteuergesetzes ist eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine automatische Weiterverarbeitung erlaubt. Maßgeblich ist die europäische Norm EN 16931. In Deutschland erfüllen das im Wesentlichen zwei Formate:
XRechnung – ein reines XML-Format. Für Menschen praktisch unlesbar, für Software ideal. Standard im Geschäft mit öffentlichen Auftraggebern.
ZUGFeRD (ab Version 2.0.1, Profil EN 16931 oder höher) – ein Hybridformat: ein PDF/A-3, in das die XML-Daten eingebettet sind. Der Mensch sieht eine gewohnte Rechnung, die Software liest die Datenstruktur.
Für Handwerksbetriebe ist ZUGFeRD meist der angenehmere Weg, weil der Kunde weiterhin ein lesbares Dokument bekommt.
Die Fristen im Überblick
| Ab wann | Was gilt |
|---|---|
| 01.01.2025 | Empfangspflicht für alle inländischen Unternehmen im B2B-Geschäft |
| bis 31.12.2026 | Versand von Papier- und PDF-Rechnungen weiter erlaubt (mit Zustimmung des Empfängers) |
| 01.01.2027 | Versandpflicht für Betriebe mit einem Vorjahresumsatz über 800.000 € |
| 01.01.2028 | Versandpflicht für alle – auch für kleine Betriebe |
Entscheidend für den Stichtag 2027 ist der Gesamtumsatz des Vorjahres, also 2026. Wer dieses Jahr über 800.000 € kommt, muss ab Januar E-Rechnungen ausstellen. Wer darunter bleibt, hat noch ein Jahr Luft.
Rechnen Sie das jetzt aus, nicht im Dezember. Die Grenze ist bei einem gut ausgelasteten Betrieb mit einer Handvoll Mitarbeitern schneller erreicht, als viele annehmen.
Wer nicht betroffen ist
Ein paar Fälle bleiben außen vor:
Rechnungen an Privatkunden (B2C). Wer überwiegend für Endkunden arbeitet, ist beim Versand kaum betroffen – empfangen muss er trotzdem können.
Kleinbetragsrechnungen bis 250 € brutto.
Fahrausweise.
Bestimmte steuerfreie Umsätze nach § 4 Nr. 8 bis 29 UStG.
Kleinunternehmer nach § 19 UStG sind von der Ausstellungspflicht ausgenommen. Die Empfangspflicht gilt auch für sie.
Die Empfangspflicht kennt keine Ausnahme nach Betriebsgröße. Auch der Ein-Mann-Betrieb muss eine E-Rechnung annehmen und verarbeiten können.
Was das praktisch heißt
1. Klären Sie, was Ihre Software heute kann. Die meisten gängigen Handwerker- und Buchhaltungsprogramme haben E-Rechnung inzwischen an Bord – oft in einem Modul, das nicht automatisch aktiv ist. Ein Anruf beim Anbieter mit einer konkreten Frage spart Wochen: “Kann ich mit meiner Lizenz heute eine ZUGFeRD-Rechnung im Profil EN 16931 erzeugen und eine XRechnung einlesen?” Alles andere ist Marketing.
2. Richten Sie einen definierten Eingangskanal ein. Eine eigene Adresse wie rechnung@ihr-betrieb.de statt der privaten Postfächer von drei Mitarbeitern. Sonst landet die strukturierte Rechnung irgendwo und wird ausgedruckt – dann haben Sie die Pflicht erfüllt und trotzdem nichts gewonnen.
3. Prüfen Sie die Stammdaten. E-Rechnungen sind strenger als Papier. Fehlt die Leitweg-ID beim öffentlichen Auftraggeber oder stimmt die Steuernummer nicht, wird die Rechnung technisch abgewiesen – nicht kulant nachgefragt. Die Datenqualität, die man bei PDF-Rechnungen jahrelang durchgehen ließ, kostet jetzt Geld.
4. Testen Sie im laufenden Jahr. Suchen Sie sich zwei, drei Stammkunden und stellen Sie freiwillig auf E-Rechnung um, solange Fehler noch keine Konsequenzen haben. Ein Umstieg unter Fristendruck im Januar ist der teuerste Weg.
Aufbewahrung nicht vergessen
Aufzubewahren ist der strukturierte Teil der Rechnung – also die XML-Daten, nicht nur ein Ausdruck oder ein Bildschirmfoto. Die Anforderungen an Unveränderbarkeit und Nachvollziehbarkeit aus den GoBD gelten unverändert. Für Buchungsbelege wurde die Aufbewahrungsfrist zuletzt auf in der Regel acht Jahre verkürzt.
Wer Rechnungen bisher als PDF in einem Ordner auf dem Server ablegt, sollte das bei dieser Gelegenheit mitdenken: Ein Ordner ist kein revisionssicheres Archiv.
Der ehrliche Blick
Die E-Rechnung ist Bürokratie. Sie bringt aber einen Nebeneffekt mit, den Betriebe unterschätzen: Wenn Rechnungsdaten strukturiert ins Haus kommen, entfällt das Abtippen. Eingangsrechnungen lassen sich automatisch vorkontieren, Zahlungsziele automatisch überwachen. Betriebe, die den Umstieg als Anlass für saubere Prozesse nutzen, holen den Aufwand wieder herein. Betriebe, die nur die Mindestpflicht erfüllen, haben nur den Aufwand.
Dieser Beitrag ist eine redaktionelle Einordnung und ersetzt keine steuerliche oder rechtliche Beratung. Für die Beurteilung Ihres konkreten Falls sprechen Sie mit Ihrer Steuerberatung.
Häufige Fragen
Empfangen und archivieren muss jeder inländische Betrieb bereits seit dem 1. Januar 2025. Die Versandpflicht im Geschäft mit anderen Unternehmen greift ab dem 1. Januar 2027 für Betriebe mit mehr als 800.000 Euro Vorjahresumsatz und ab dem 1. Januar 2028 für alle übrigen. Rechnungen an Privatkunden sind vom Versand nicht erfasst.
Ein PDF trägt Text, den ein Mensch liest. Eine E-Rechnung trägt strukturierte Datenfelder, die eine Software automatisch weiterverarbeiten kann. Maßgeblich ist die Norm EN 16931; ein einfaches PDF erfüllt sie nicht.
Die Rechnung wird in einem strukturierten Format ausgestellt, übermittelt und empfangen. In Deutschland sind das im Wesentlichen XRechnung – reines XML – und ZUGFeRD, ein PDF mit eingebetteten XML-Daten. Beim Empfänger liest die Software die Datenfelder aus, statt dass jemand sie abtippt.
Das Magazin nennt keine Produkte. Entscheidend ist, was das eingesetzte Programm kann: eine ZUGFeRD-Rechnung im Profil EN 16931 erzeugen, eine XRechnung einlesen und den strukturierten Teil revisionssicher archivieren. Diese drei Fragen beantwortet Ihr Anbieter verbindlich.